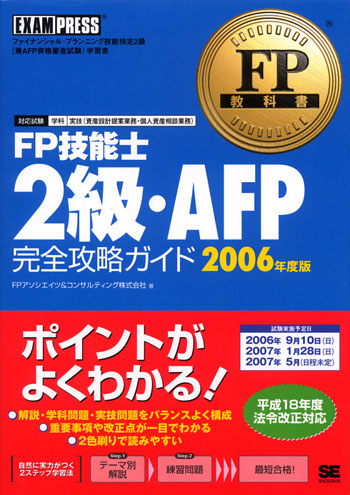
FP教科書 FP技能士2級・AFP完全攻略ガイド 2006年度版
- 形式:
- 書籍
- 発売日:
- 2006年06月19日
- ISBN:
- 9784798110936
- 定価:
- 2,640円(本体2,400円+税10%)
- 仕様:
- A5・440ページ


国家資格である2級ファイナンシャル・プランニング技能検定の試験対策書。学科試験と、実技試験(きんざいで実施される「個人資産相談業務」と日本FP協会で実施される「資産設計提案業務」)に対応しています。
頻出テーマの解説と問題演習をまとめ、この1冊で効率良く準備できます。
【本書の特長】
学科も実技もこの1冊で準備できる
頻出項目を重点的に解説
学科問題と実技問題をバランスよく構成
テーマごとの出題ポイントがわかる
重要度をマーク表示
「重要」…重要度が高い
「暗記」…覚えておきたい
「改正」…平成18年度の改正点で、出題の可能性が高い
「参考」…出題頻度は高くないが、理解を助ける
読みやすい2色刷り
本書について
FPの資格
試験の概要
第1章 ライフプランニングと資金計画
1-1 ファイナンシャル・プランニングと倫理
1-2 ファイナンシャル・プランニングと関連法規
1-3 ライフプランニングの考え方・手法
1-4 社会保険(1)社会保険の概要
1-5 社会保険(2)医療保険・介護保険
1-6 社会保険(3)労災保険・雇用保険
1-7 公的年金(1)公的年金制度の概要
1-8 公的年金(2)老齢給付~国民年金~
1-9 公的年金(3)老齢給付~厚生年金保険~
1-10 公的年金(4)障害給付・遺族給付
1-11 公的年金(5)請求・受給・併給調整
1-12 企業年金・個人年金等
1-13 年金と税金
1-14 住宅取得資金計画
1-15 教育資金計画
1-16 老後資金計画
1-17 中小法人の資金計画
1-18 ローンとカード
章末問題
第2章 リスク管理
2-1 リスクマネジメント
2-2 保険制度全般
2-3 生命保険
2-4 損害保険
2-5 第3分野の保険
2-6 リスク管理と保険
章末問題
第3章 金融資産運用
3-1 マーケット環境の理解
3-2 預貯金・金融類似商品等
3-3 投資信託
3-4 債券投資
3-5 株式投資
3-6 外貨建て商品
3-7 金融派生商品
3-8 ポートフォリオ運用
3-9 金融商品と税金
3-10 セーフティネット
3-11 消費者・投資家保護に関連する法規
章末問題
第4章 タックスプランニング
4-1 わが国の税制
4-2 所得税の仕組み
4-3 所得税の計算(1)各所得の内容
4-4 所得税の計算(2)損益通算
4-5 所得税の計算(3)所得控除
4-6 所得税の計算(4)税額控除・定率減税
4-7 所得税の申告と納付
4-8 個人住民税
4-9 個人事業税
4-10 法人税
4-11 法人住民税
4-12 法人事業税
4-13 消費税
4-14 会社・役員間の税務
4-15 決算書と法人税申告書
4-16 諸外国の税制度との比較
章末問題
第5章 不動産
5-1 不動産の登記と鑑定
5-2 不動産の取引
5-3 不動産に関する法令上の規制
5-4 不動産の取得・保有に係る税金
5-5 不動産の譲渡に係る税金
5-6 不動産の賃貸
5-7 不動産の有効活用
5-8 不動産の証券化
章末問題
第6章 相続・事業承継
6-1 民法における相続の考え方
6-2 相続人と相続財産
6-3 相続分
6-4 相続の承認と放棄
6-5 遺贈と死因贈与
6-6 遺産分割
6-7 遺言
6-8 相続税の概要
6-9 非課税財産
6-10 債務および葬式費用
6-11 相続税の総額までの計算
6-12 各人の納付税額の計算
6-13 相続税の納税義務者・申告等
6-14 相続税の納税方法等
6-15 贈与と贈与税の概要
6-16 贈与税の課税価格・基礎控除・申告等
6-17 贈与税の特例
6-18 相続時精算課税制度
6-19 財産の評価
6-20 小規模宅地等の評価の特例
6-21 取引相場のない株式の評価
6-22 その他の財産の評価
6-23 相続・事業継承対策
章末問題
付録 数表(年金早見表・標準報酬月額表)
書籍の購入や、商用利用・教育利用を検討されている法人のお客様はこちら
図書館での貸し出しに関するお問い合わせはよくあるお問い合わせをご確認ください。
利用許諾に関するお問い合わせ
本書の書影(表紙画像)をご利用になりたい場合は書影許諾申請フォームから申請をお願いいたします。
書影(表紙画像)以外のご利用については、こちらからお問い合わせください。
お問い合わせ
内容についてのお問い合わせは、正誤表、追加情報をご確認後に、お送りいただくようお願いいたします。
正誤表、追加情報に掲載されていない書籍内容へのお問い合わせや
その他書籍に関するお問い合わせは、書籍のお問い合わせフォームからお送りください。
現在表示されている正誤表の対象書籍
書籍の種類:紙書籍
書籍の刷数:全刷
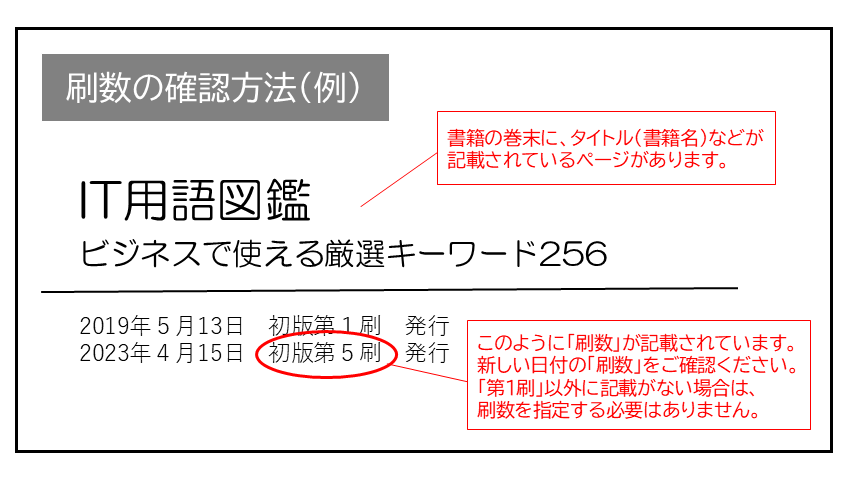
書籍によっては表記が異なる場合がございます
本書に誤りまたは不十分な記述がありました。下記のとおり訂正し、お詫び申し上げます。
対象の書籍は正誤表がありません。
| ページ数 | 内容 | 書籍修正刷 | 電子書籍訂正 | 発生刷 | 登録日 | ||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 019 下から2行目 |
|
未 | 未 | 1刷 | 2006.09.01 | ||||||
| 033 表1-18、A式の一部 |
|
未 | 未 | 1刷 | 2006.07.28 | ||||||
| 043 問題2(1)の1行目 |
|
未 | 未 | 1刷 | 2006.09.01 | ||||||
| 117 2行目 |
|
未 | 未 | 1刷 | 2006.07.18 | ||||||
| 141 下から5行目 |
|
未 | 未 | 1刷 | 2006.09.15 | ||||||
| 142 下から9行目 |
|
未 | 未 | 1刷 | 2006.09.15 | ||||||
| 153 下から4行目 |
|
2刷 | 未 | 1刷 | 2007.01.16 | ||||||
| 169 図3-9 ETFの仕組み |
|
未 | 未 | 1刷 | 2006.09.01 | ||||||
| 197 練習問題1の解説の1行目 |
|
未 | 未 | 1刷 | 2006.07.24 | ||||||
| 201 下から6行目 |
|
未 | 未 | 1刷 | 2006.09.01 | ||||||
| 202 下から7行目 |
|
未 | 未 | 1刷 | 2006.08.17 | ||||||
| 202 下から3行目「▼標準偏差」の前に追加 |
|
未 | 未 | 1刷 | 2006.08.17 | ||||||
| 203 下から8行目~1行目 |
|
未 | 未 | 1刷 | 2006.09.15 | ||||||
| 208 最下行 |
|
2刷 | 未 | 1刷 | 2007.01.16 | ||||||
| 209 1行目 |
|
2刷 | 未 | 1刷 | 2007.01.16 | ||||||
| 236 2行目 |
|
未 | 未 | 1刷 | 2006.08.17 | ||||||
| 240 下から5行目 |
|
未 | 未 | 1刷 | 2006.08.17 | ||||||
| 240 下から2~1行目 |
|
未 | 未 | 1刷 | 2006.08.17 | ||||||
| 248 1行目 |
|
未 | 未 | 1刷 | 2006.08.11 | ||||||
| 263 表4-15 |
|
未 | 未 | 1刷 | 2006.08.17 | ||||||
| 264 練習問題1(4) |
|
2刷 | 未 | 1刷 | 2007.01.16 | ||||||
| 282 問題(4) |
|
未 | 未 | 1刷 | 2006.08.17 | ||||||
| 283 6行目 |
|
未 | 未 | 1刷 | 2006.09.01 | ||||||
| 289 「非課税」の3行目 |
|
未 | 未 | 1刷 | 2006.09.15 | ||||||
| 307 「宅地建物取引業法」の1行目 |
|
未 | 未 | 1刷 | 2006.09.01 | ||||||
| 307 「不動産売買における注意点」の1行上 |
|
未 | 未 | 1刷 | 2006.09.01 | ||||||
| 308 「▼危険負担」の2行目 |
|
未 | 未 | 1刷 | 2006.09.01 | ||||||
| 310 問題2の(4) |
|
未 | 未 | 1刷 | 2006.08.11 | ||||||
| 313 下から4行目 |
|
未 | 未 | 1刷 | 2006.08.11 | ||||||
| 326 「▼居住用財産の3,000万円特別控除」[適用要件]第5項 |
|
未 | 未 | 1刷 | 2006.08.11 | ||||||
| 326 「▼居住用財産の3,000万円特別控除」[適用要件]第8項 |
|
未 | 未 | 1刷 | 2006.08.11 | ||||||
| 329 問題1(4) |
|
未 | 未 | 1刷 | 2006.08.11 | ||||||
| 329 問題2(4) |
|
未 | 未 | 1刷 | 2006.08.11 | ||||||
| 329 解説2(4) |
|
未 | 未 | 1刷 | 2006.08.11 | ||||||
| 360 下から5~4行目 |
|
未 | 未 | 1刷 | 2006.08.11 | ||||||
| iii 「▼本書の対象とする試験」から4行目 |
|
未 | 未 | 1刷 | 2007.02.01 |
.png)