国際会計教科書 国際会計検定BATIC SUBJECT2 完全攻略テキスト&問題集
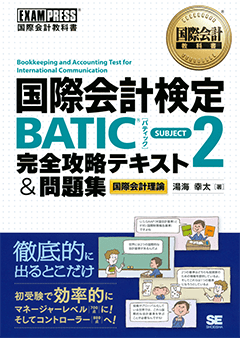
湯海 幸太 著
- 形式:
- 電子書籍
- 発売日:
- 2013年03月15日
- ISBN:
- 9784798132488
- 価格:
- 3,740円(本体3,400円+税10%)
- カテゴリ:
- ビジネス資格
- キーワード:
- #ビジネス資格,#スキルアップ,#ビジネス教養,#起業・開業
 Kindle
 ヨドバシ
 楽天Kobo
 BookLive!
 honto
 Google
 翔泳社通販SEshop


初受験で効果的にマネージャレベルに そしてコントローラーへ
東京商工会議所主催の「国際会計検定(BATIC)」SUBJECT2の試験対策書です。「一番わかりやすく、例題を通じて学びながら本試験レベルの問題を解く力がつく本」を目指して執筆しています。過去に出題された問題と解答をすべて分析し、あなたの受験対策を協力にサポートします。またイラストと図が満載で理解しやすい内容になっています。
※本電子書籍は同名出版物を底本とし作成しました。記載内容は印刷出版当時のものです。
※印刷出版再現のため電子書籍としては不要な情報を含んでいる場合があります。
※印刷出版とは異なる表記・表現の場合があります。予めご了承ください。
※プレビューにてお手持ちの電子端末での表示状態をご確認の上、商品をお買い求めください。
(翔泳社)
第1章 財務会計と報告 Financial Accounting & Reporting
1-1 会計のグローバルスタンダード
1-2 財務報告の目的
1-3 財務諸表
1-4 証券取引委員会と財務会計基準審議会
1-5 一般に公正妥当と認められた会計原則
1-6 内部統制
1-7 IFRS, 国際財務報告基準
Column 日本企業の財務報告書
第2章 財務諸表 Financial Statements
2-1 財務諸表
2-2 損益および包括利益計算書
2-3 継続事業損益
2-4 非経常的項目
2-5 包括利益
2-6 貸借対照表(バランスシート)
Column 財務諸表は会計の命
第3章 貨幣の時間価値 Time Value of Money
3-1 将来価値
3-2 現在価値
3-3 年金の将来価値
3-4 年金の現在価値
Column 貨幣の時間価値と割引率
第4章 現金 Cash
4-1 現金の定義
4-2 現金の管理
4-3 銀行勘定調整表
Column 現金同等物と株式
第5章 売掛金 Accounts Receivable
5-1 売掛金
5-2 貸倒引当金
5-3 金融資産の譲渡
Column Accounts とは
第6章 収益の認識 Recognition of Revenue
6-1 収益認識の基本原則
6-2 特殊な収益認識基準
6-3 収益を取引の本人として総額で報告するか、 代理人として純額で報告するか
Column 収益の認識の仕方
第7章 棚卸資産 Inventories
7-1 棚卸資産、取得原価、2つの棚卸資産記録法
7-2 棚卸資産の評価方法
7-3 低価法による期末棚卸資産の評価
Column 棚卸資産の評価
第8章 固定資産 Property, Plant and Equipment
8-1 サブジェクト1 レベルの減価償却計算の復習
8-2 有形固定資産の資産計上額と利息の資産化
8-3 減損(Impairment)
8-4 売却による処分予定資産 (Assets Held for Sale)
8-5 非貨幣性資産の交換(Exchanges of Nonmonetary Assets)
8-6 資産除去債務(Assets Retirement Obligation)
8-7 その他のトピック
Column 固定資産の減損
第9章 無形固定資産 Intangible Assets
9-1 無形固定資産の基本的な会計処理
9-2 のれんの減損処理
9-3 研究開発費(Research and Development Cost)
Column Depreciation, amortization, depletion
第10章 投資 Investments
10-1 投資有価証券の種類
10-2 投資した会社に対する影響力で変わる投資の会計処理
10-3 重要な影響力がない投資の会計処理- 原価法 (Cost Method)
10-4 持分法(Equity Method)
10-5 生命保険の解約返戻金(Cash Surrender Value)
Column 持分証券と負債証券
第11章 負債 Liabilities
11-1 流動と非流動の区分
11-2 社債の種類(Types of Bonds)
11-3 社債の会計
11-4 偶発債務(Contingent Liabilities)
Column 負債
第12章 資本 Stockholders’ Equity
12-1 株主持分セクションの内容
12-2 普通株式(Common Stock)
12-3 優先株式(Preferred Stock)
12-4 自己株式(Treasury Stock)
12-5 ストックオプション(Share Option)
12-6 株式分割、株式配当(Stock Split、 Stock Dividends)
12-7 一株あたり利益(Earnings Per Share, EPS)
Column 資本
第13章 繰延税金 Deferred Income Taxes
13-1 課税所得は会計上の税引前利益から調整計算する
13-2 永久差異と一時差異
13-3 欠損金の繰戻還付と繰越控除
Column 繰延税金
第14章 キャッシュ・フロー計算書 Statement of Cash Flows
14-1 キャッシュ・フロー計算書の3つのカテゴリー
14-2 キャッシュ・フロー計算書の作り方(間接法)
Column 「利益はopinion、キャッシュ・フローはfact」の意味
第15章 会計上の変更と誤謬の訂正 Accounting Changes & Correction of Errors
15-1 会計方針の変更(Changes in AccountingPrinciples)
15-2 報告主体の変更(Changes in Reporting Entity)
15-3 会計上の見積りの変更(Changes inAccounting Estimates)
15-4 誤謬の訂正(Correction of Errors)
Column 会計上の変更と訂正
第16章 リース会計 Leases
16-1 オペレーティングリース
16-2 キャピタルリースの概要
16-3 キャピタルリースの借り手側の会計処理
16-4 キャピタルリースの貸し手側の会計処理
16-5 セール・アンド・リースバック
Column リースについての考え方
第17章 年金 Pensions
17-1 2種類の退職年金制度
17-2 確定給付型年金の会計処理
17-3 年金コストの計算
Column 年金会計
第18章 企業結合と連結 Business Combinations / Consolidated Statements
18-1 企業結合と連結決算
18-2 取得法(Acquisition method)
18-3 合併の会計処理
18-4 連結決算の会計処理
18-5 会計期末の連結財務諸表
18-6 内部取引と内部利益
18-7 変動持分事業体(VIE)
Column 企業結合会計とM&A
第19章 デリバティブとヘッジ活動 Derivatives and Hedging Activities
19-1 デリバティブの定義
19-2 ヘッジ会計
第20章 公正価値評価 Fair Value Measurement
20-1 公正価値の定義・評価技法・入力数値
第21章 外貨建財務諸表の換算 Translation of Foreign Currency Financial Statements
21-1 外貨建取引(Foreign Currency Transactions)
21-2 外貨建財務諸表の換算(Foreign Currency Translation Adjustment)
第22章 中間財務報告とセグメント報告
Interim Financial Reporting & Segment Reporting
22-1 中間財務報告の目的と会計処理
22-2 セグメント報告(Segment Reporting)
第23章 日米会計基準の比較 Comparison of U.S. and Japanese GAAPs
23-1 日米会計基準の相違点
第24章 国際財務報告基準 International Financial Reporting Standards
24-1 国際財務報告基準と米国会計基準の違い
Column 国際財務報告基準(IFRS)
キーワードINDEX(英語)
キーワードINDEX(日本語)
書籍の購入や、商用利用・教育利用を検討されている法人のお客様はこちら
図書館での貸し出しに関するお問い合わせはよくあるお問い合わせをご確認ください。
利用許諾に関するお問い合わせ
本書の書影(表紙画像)をご利用になりたい場合は書影許諾申請フォームから申請をお願いいたします。
書影(表紙画像)以外のご利用については、こちらからお問い合わせください。
お問い合わせ
内容についてのお問い合わせは、正誤表、追加情報をご確認後に、お送りいただくようお願いいたします。
正誤表、追加情報に掲載されていない書籍内容へのお問い合わせや
その他書籍に関するお問い合わせは、書籍のお問い合わせフォームからお送りください。
現在表示されている正誤表の対象書籍
書籍の種類:電子書籍
書籍の刷数:全刷
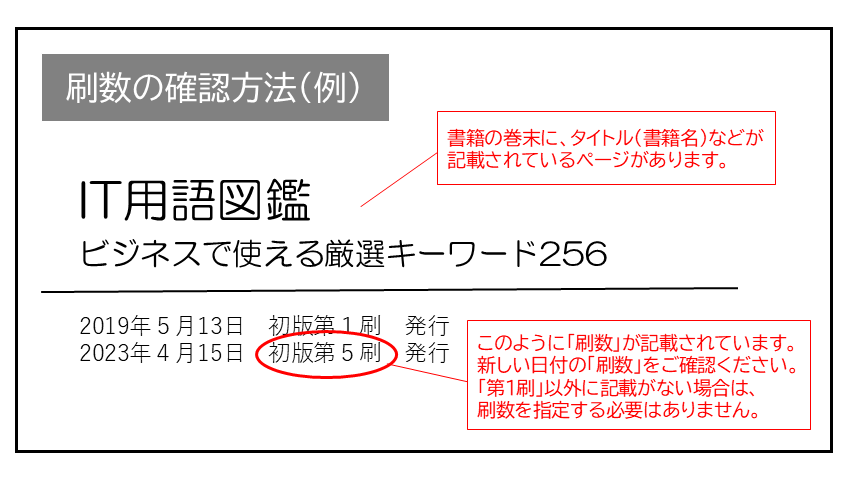
書籍によっては表記が異なる場合がございます
本書に誤りまたは不十分な記述がありました。下記のとおり訂正し、お詫び申し上げます。
対象の書籍は正誤表がありません。
| ページ数 | 内容 | 書籍修正刷 | 電子書籍訂正 | 発生刷 | 登録日 | ||||
|---|---|---|---|---|---|---|---|---|---|
| 088 売上原価の算出イメージ図 |
|
未 | 未 | 1刷 | 2015.09.28 | ||||
| 091 上から2行目 |
|
未 | 未 | 1刷 | 2013.08.19 | ||||
| 141 表の原価法の一番下 |
|
未 | 未 | 1刷 | 2015.02.18 | ||||
| 163 上から6行目 |
|
未 | 未 | 1刷 | 2013.08.19 | ||||
| 201 下から5行目 |
|
未 | 未 | 1刷 | 2013.08.19 | ||||
| 202 上から1行目 |
|
未 | 未 | 1刷 | 2013.08.19 | ||||
| 210 本文上から4行目 |
|
未 | 未 | 1刷 | 2016.03.30 | ||||
| 218 上から1行目 |
|
未 | 未 | 1刷 | 2013.12.27 | ||||
| 250 上から7行目 |
|
未 | 未 | 1刷 | 2013.08.19 | ||||
| 250 下から9行目 |
|
未 | 未 | 1刷 | 2013.08.19 | ||||
| 276 上から8行目 |
|
未 | 未 | 1刷 | 2013.12.27 | ||||
| 287 上から6行目 |
|
未 | 未 | 1刷 | 2013.12.27 | ||||
| 288 下から4行目 |
|
未 | 未 | 1刷 | 2013.12.27 |

.png)